概述:回顾9月全国生铁市场行情,整体呈现先扬后抑的走势。9月初受焦炭五轮连涨的成本余温和旺季预期支撑,推动生铁价格跟涨,但下旬随着“金九”旺季需求证伪、节前补库收尾,价格逐步回调。那么“银十”生铁市场走势如何,笔者将从以下几点进行简单阐述。
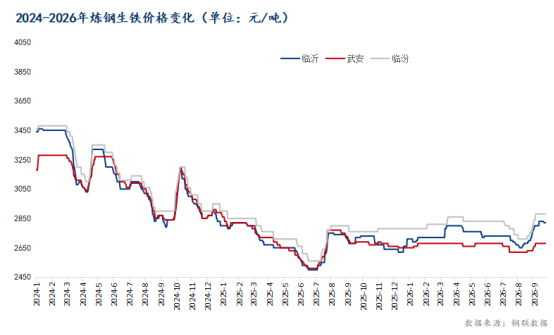
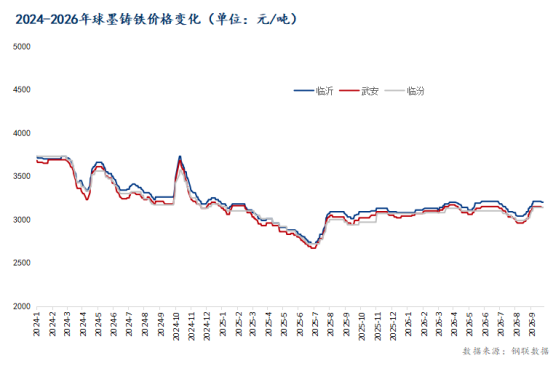
9月上旬受焦炭五轮提涨全面落地推动,生铁成本宽幅上移,生铁价格延续上涨趋势,市场心态偏积极。但进入中旬后,宏观利好情绪消退,“金九”旺季需求兑现明显没有到达预期,叠加部分铁厂按计划复产,生铁供应有所放量,而下游铸造企业采购以刚需为主,高价资源成交受阻,铁厂出货放缓,厂内库存由降转增,为促成交实单议价空间扩大,价格进入高位回调阶段。截至9月30日,炼钢生铁L8-L10临沂月环比上调20元/吨,报2800元/吨,临汾月环比上调40元/吨,报2880元/吨;铸造生铁Z18临沂月环比上调10元/吨,报2950元/吨,临汾月环比上调40元/吨,报3180元/吨;球墨铸铁Q10临沂月环比上调20元/吨,报3140元/吨,武安月环比上调10元/吨,报3080元/吨。
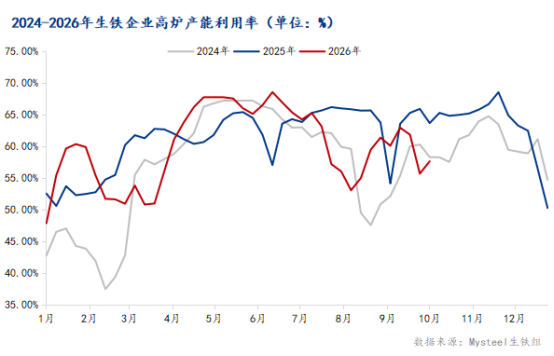
从生铁公司制作情况去看,9月上旬前期检修高炉陆续按计划复产,产能利用率回升至62.93%,但随着成本持续攀升,铁厂亏损加剧,叠加下游需求释放不足,主动检修减产意愿较强,截至9月30日,全国44家样本生铁企业高炉产能利用率为57.62%,周环比上升1.94%,月环比下降2.46%。另据Mysteel调研了解,10月部分生铁企业停产、复产并存,高炉产能利用率将小幅波动。
再看库存情况,受复产增多但出货放缓影响,库存逐步累积,截至9月30日,全国44家样本生铁企业厂内生铁库存68.35万吨,周环比增加4.25万吨,月环比增加15.21万吨。国庆期间市场成交将进一步转弱,节后预计有累库预期,供应压力将有所增加。
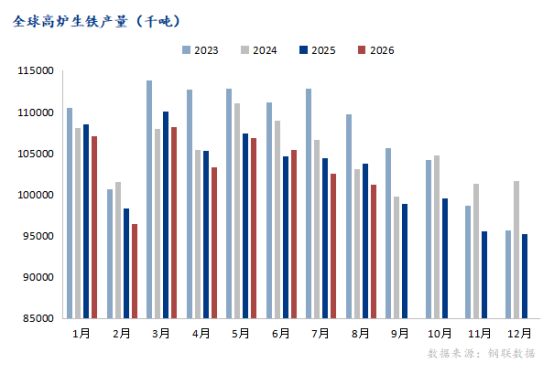
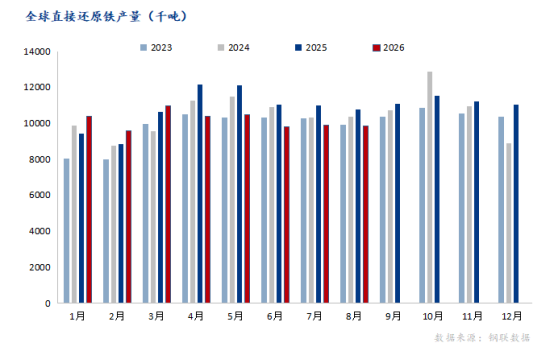
根据世界钢铁协会公布的最新统计数据,2026年8月份全球高炉生铁总产量、较上月相比均有所减少,幅度为1.31%,全球直接还原铁产量较上月相比均有所减少,幅度为0.58%。
统计多个方面数据显示,2026年8月份,全球40个主要生铁生产国共产生铁101178千吨,与去年同期相比减少2.82%。全球直接还原铁产量为9853千吨,与去年同期同比减少8.76%。
炼钢生铁方面,钢厂亏损加剧复产节奏缓慢,叠加废钢性价比仍优于生铁,长流程钢厂对炼钢生铁采购需求明显减量。而铸造生铁和球墨铸铁方面,下游铸造企业新接订单增量有限,且生铁价格高位,市场以少量刚需采购为主,旺季需求释放没有到达预期,整体交投氛围低迷。
焦炭方面:10月焦炭价格面临明确的下降带来的压力。核心逻辑有三:其一,五轮提涨后焦化利润已修复至盈亏平衡附近,独立焦企开工率持续回升,焦炭供给边际宽松;其二,钢厂盈利率处于历史极低位置,唐山钢坯亏损扩大,高炉检修范围预计四季度逐步扩大,铁水产量见顶回落将直接削弱焦炭刚需;其三,焦煤现货价格边际松动,成本推涨逻辑短期失效,复产预期逐步增强。预计焦炭现货将开启2-3轮提降,期货盘面提前反应这一预期。但若提降过快导致焦企重新陷入深度亏损,不排除阶段性挺价、跌幅受限的可能。
铁矿方面:铁矿石供给保持高位,日均需求回落,供需过剩趋势越来越明显,港口库存有望大幅累积;同时在钢厂亏损情况下,采购意愿减弱,铁矿石流动性再次走弱,对其价格形成抑制;因此预计10月份铁矿石的金额先强后弱运行;其高点、低点、均值较10月份均有所下移,61澳粉指数低点有望跌破90美元。
废钢方面:展望10月份,钢材传统“银十”月,若钢材需求转好,废钢价格有望得到支撑,但“金九”月的需求已经落空,十月或难有明显起色。碍于国庆节长假,钢厂有废钢补库动作,月初废钢价格或窄幅调整运行,随着钢材需求没有到达预期,价格将继续回落,总的来看,预计10月份废钢价格或弱势震荡运行。
供需方面:10月部分生铁企业停产、复产计划并存,高炉产能利用率将小幅波动,但下游铸造企业经过前期补库,节后将以消耗厂内库存为主,采购维持刚需,需求有阶段性收缩预期,生铁企业厂内库存将持续累库,生铁市场宽松格局短期内难改。
综上所述,10月份生铁市场大概率呈现“节后承压、中旬寻底、下旬震荡”的走势。
上旬:国庆假期成交停滞而生产延续,节后首期库存大概率明显跳增,另外焦炭首轮提降将于10月1日落地,原材料成本支撑实质性削弱,这是压制国庆节后价格的直接因素。
中旬:若成材端持续疲软,中旬不排除第二轮提降,“成本坍塌”拖累生铁价格持续向下寻底。
下旬:随着生铁价格下行,铁-废差逐渐收窄,或激发下游小批量补库,但“银十”需求面临验证,下游订单若难有明显改善,补库力度或有限,供强需弱格局短期难改,生铁价格将呈现低位震荡的走势。